

티스토리 뷰
예금이든 적금이든 만기에 실제로 얼마를 받는지가 궁금해서 은행이자계산기를 찾는 분이 많습니다. 공식으로 직접 구하는 법과 금융감독원 계산기에 넣어 보는 순서를 차례로 정리했습니다.
목차
- 은행이자계산기 공식과 계산 예시
- 금융감독원 파인 예적금 계산기로 직접 해보기
- 단리와 복리, 예금과 적금 차이
- 이자에 붙는 세금 보는 법
- 예금자보호 한도 1억원
은행이자계산기 공식과 계산 예시
단리 세전 이자는 원금 × 연이율 × 기간이고, 일반과세라면 파인 계산기 안내 기준 이자의 15.4%를 뗀 금액을 받습니다. 이 공식이 은행이자계산기 단리 계산의 뼈대입니다.
1,000만원을 연 3%로 12개월 단리 예금에 넣으면 파인 계산기 일반과세 기준 세후이자는 253,800원, 세후수령액은 10,253,800원입니다. 여기서 연 3%는 계산을 보여 주기 위한 예시 금리이지 실제 상품 금리가 아닙니다.
산수로 풀면 이렇습니다. 1,000만원 × 3% = 300,000원이 세전 이자이고, 세금 15.4%인 46,200원을 빼면 세후 253,800원이 남습니다.
같은 조건으로 방식만 바꿔 파인 예적금 계산기에 넣은 결과는 아래 표와 같습니다.
| 방식 | 넣는 돈 | 세후이자 | 세후수령액 |
|---|---|---|---|
| 예금 단리 | 1,000만원 | 253,800원 | 10,253,800원 |
| 예금 월복리 | 1,000만원 | 257,319원 | 10,257,319원 |
| 적금 단리 | 매월 10만원(적립원금 1,200,000원) | 16,497원 | 1,216,497원 |
표의 조건은 모두 일반과세, 연 3%, 12개월입니다. 실제 수령액은 이자 지급 방식과 세금 구분에 따라 달라질 수 있습니다.
금융감독원 파인 예적금 계산기로 직접 해보기
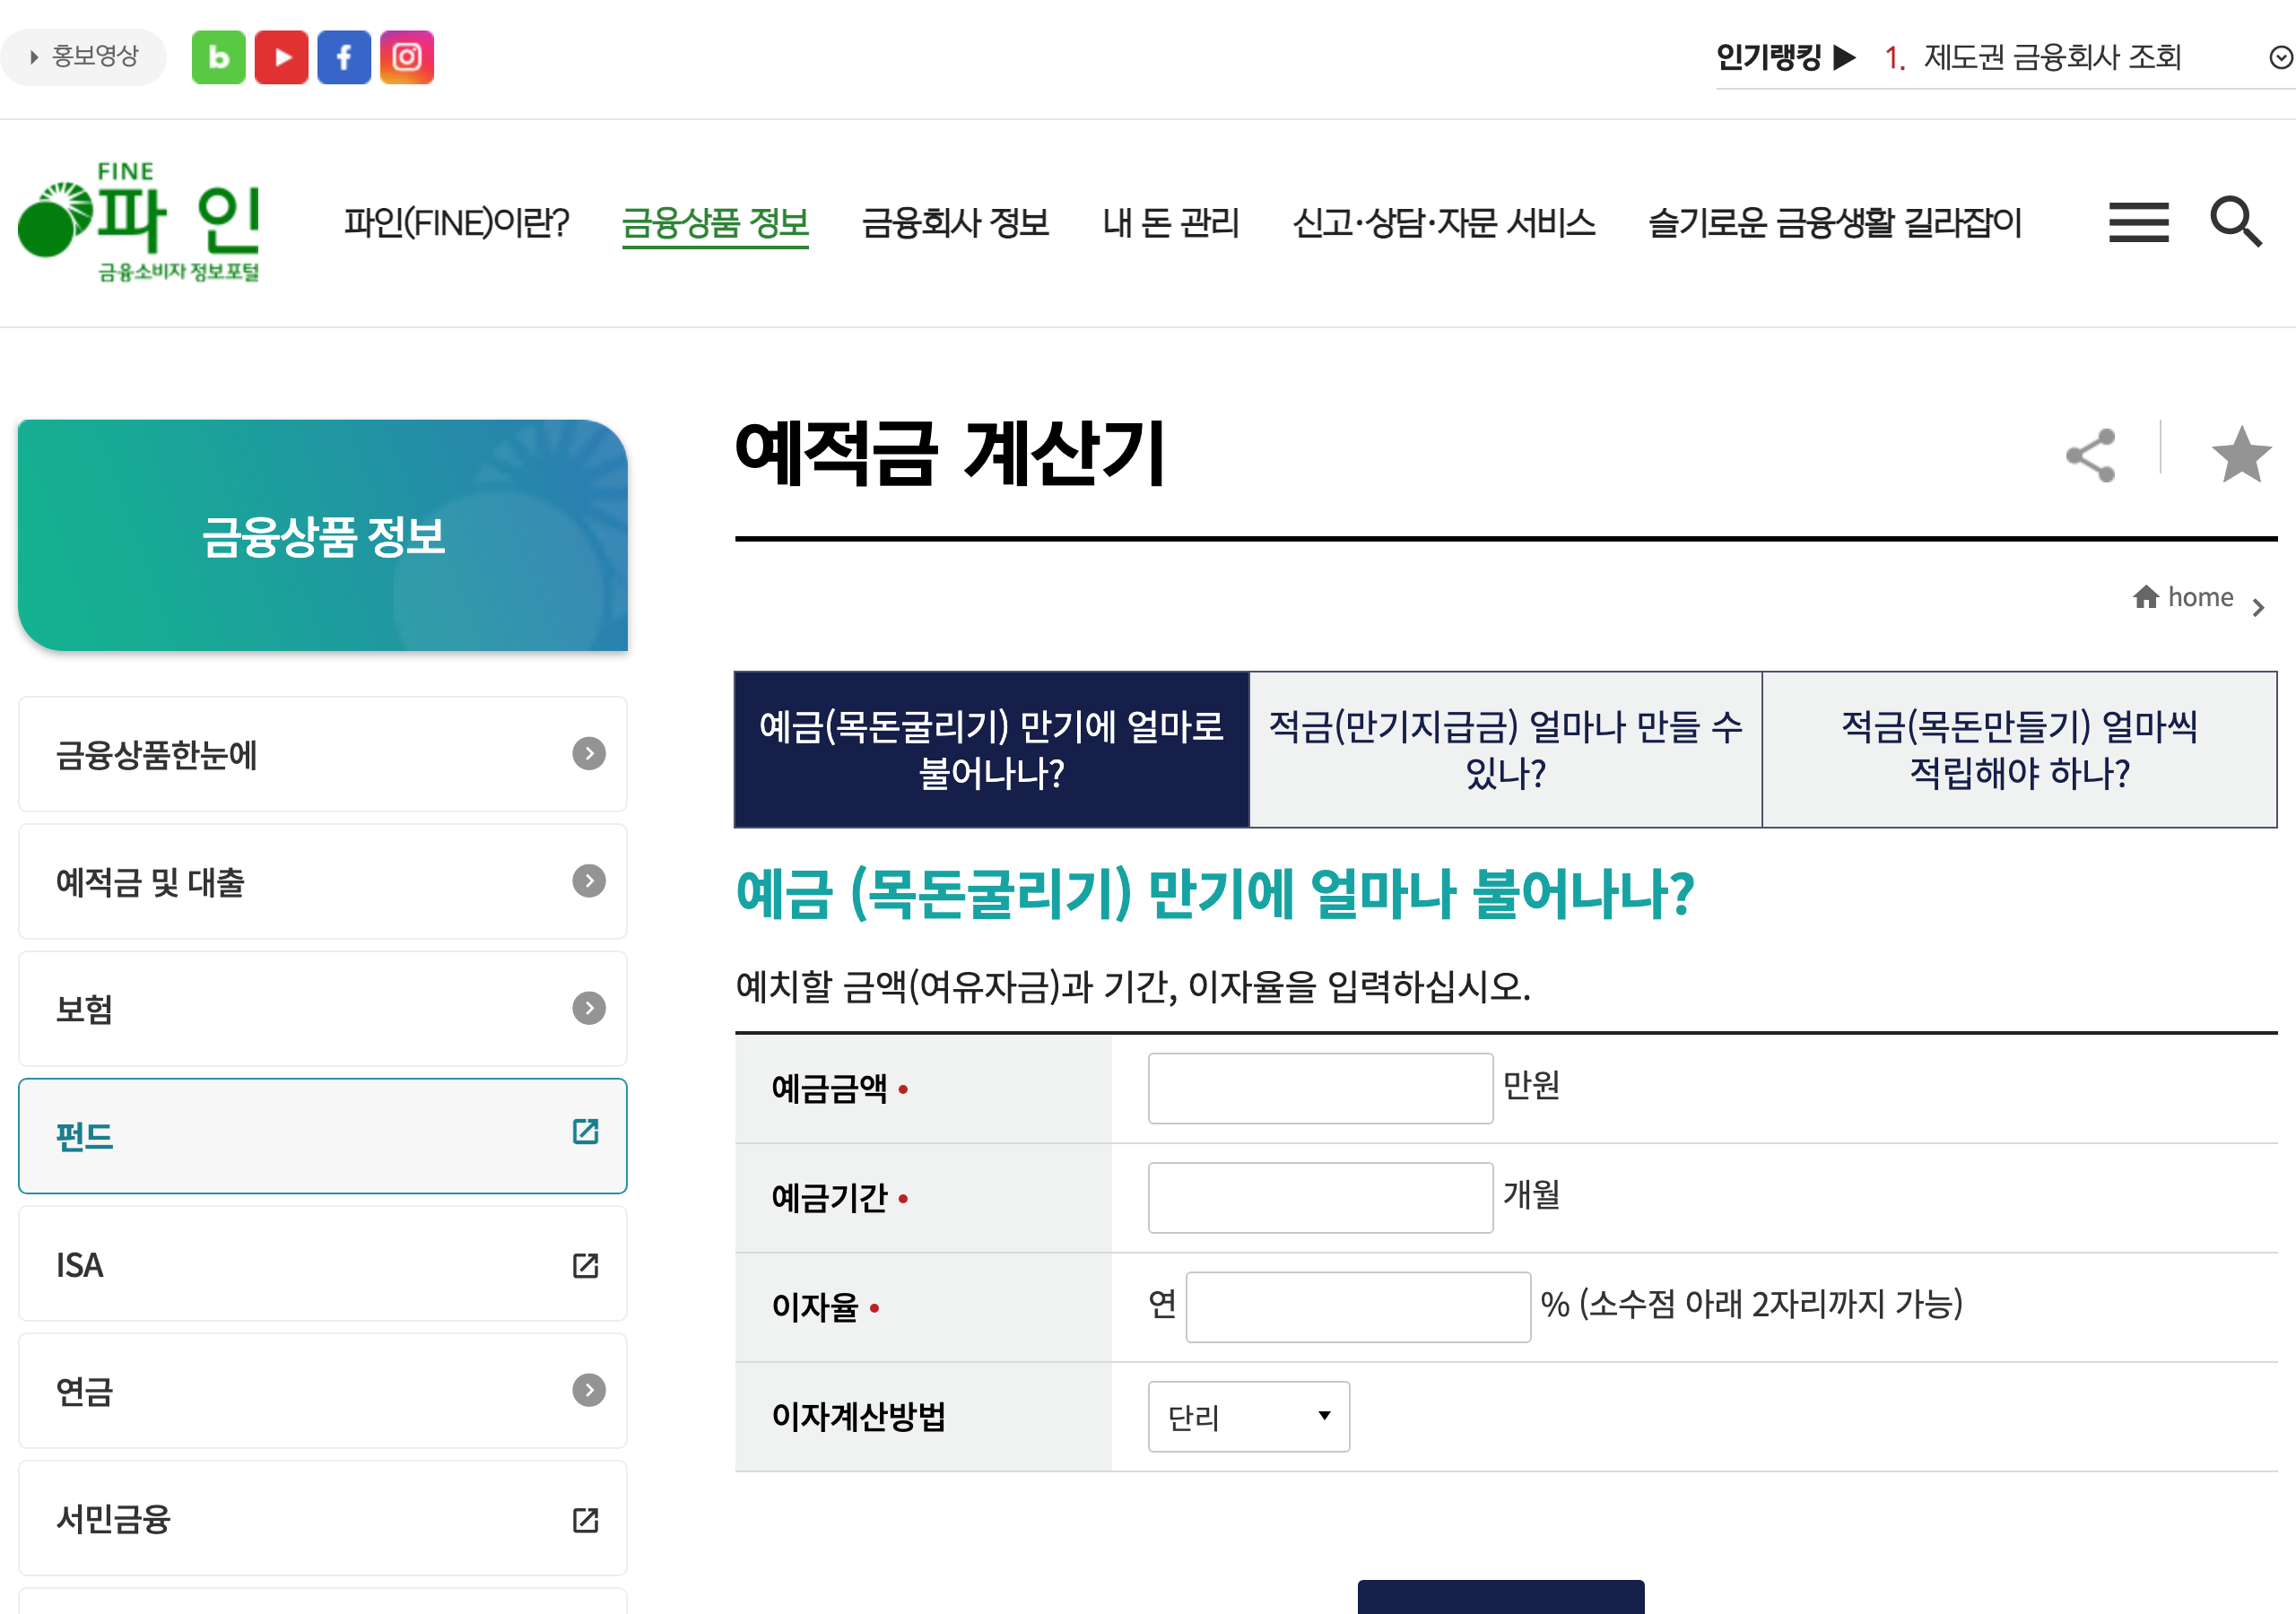
금융감독원 금융소비자정보포털 파인에 들어가 예적금 계산기를 열면 위 표의 숫자를 그대로 재현할 수 있습니다. 상단 탭에서 내 상황에 맞는 항목을 고르고, 금액·기간·이자율을 넣은 뒤 「계산하기」를 누르면 결과가 나옵니다.
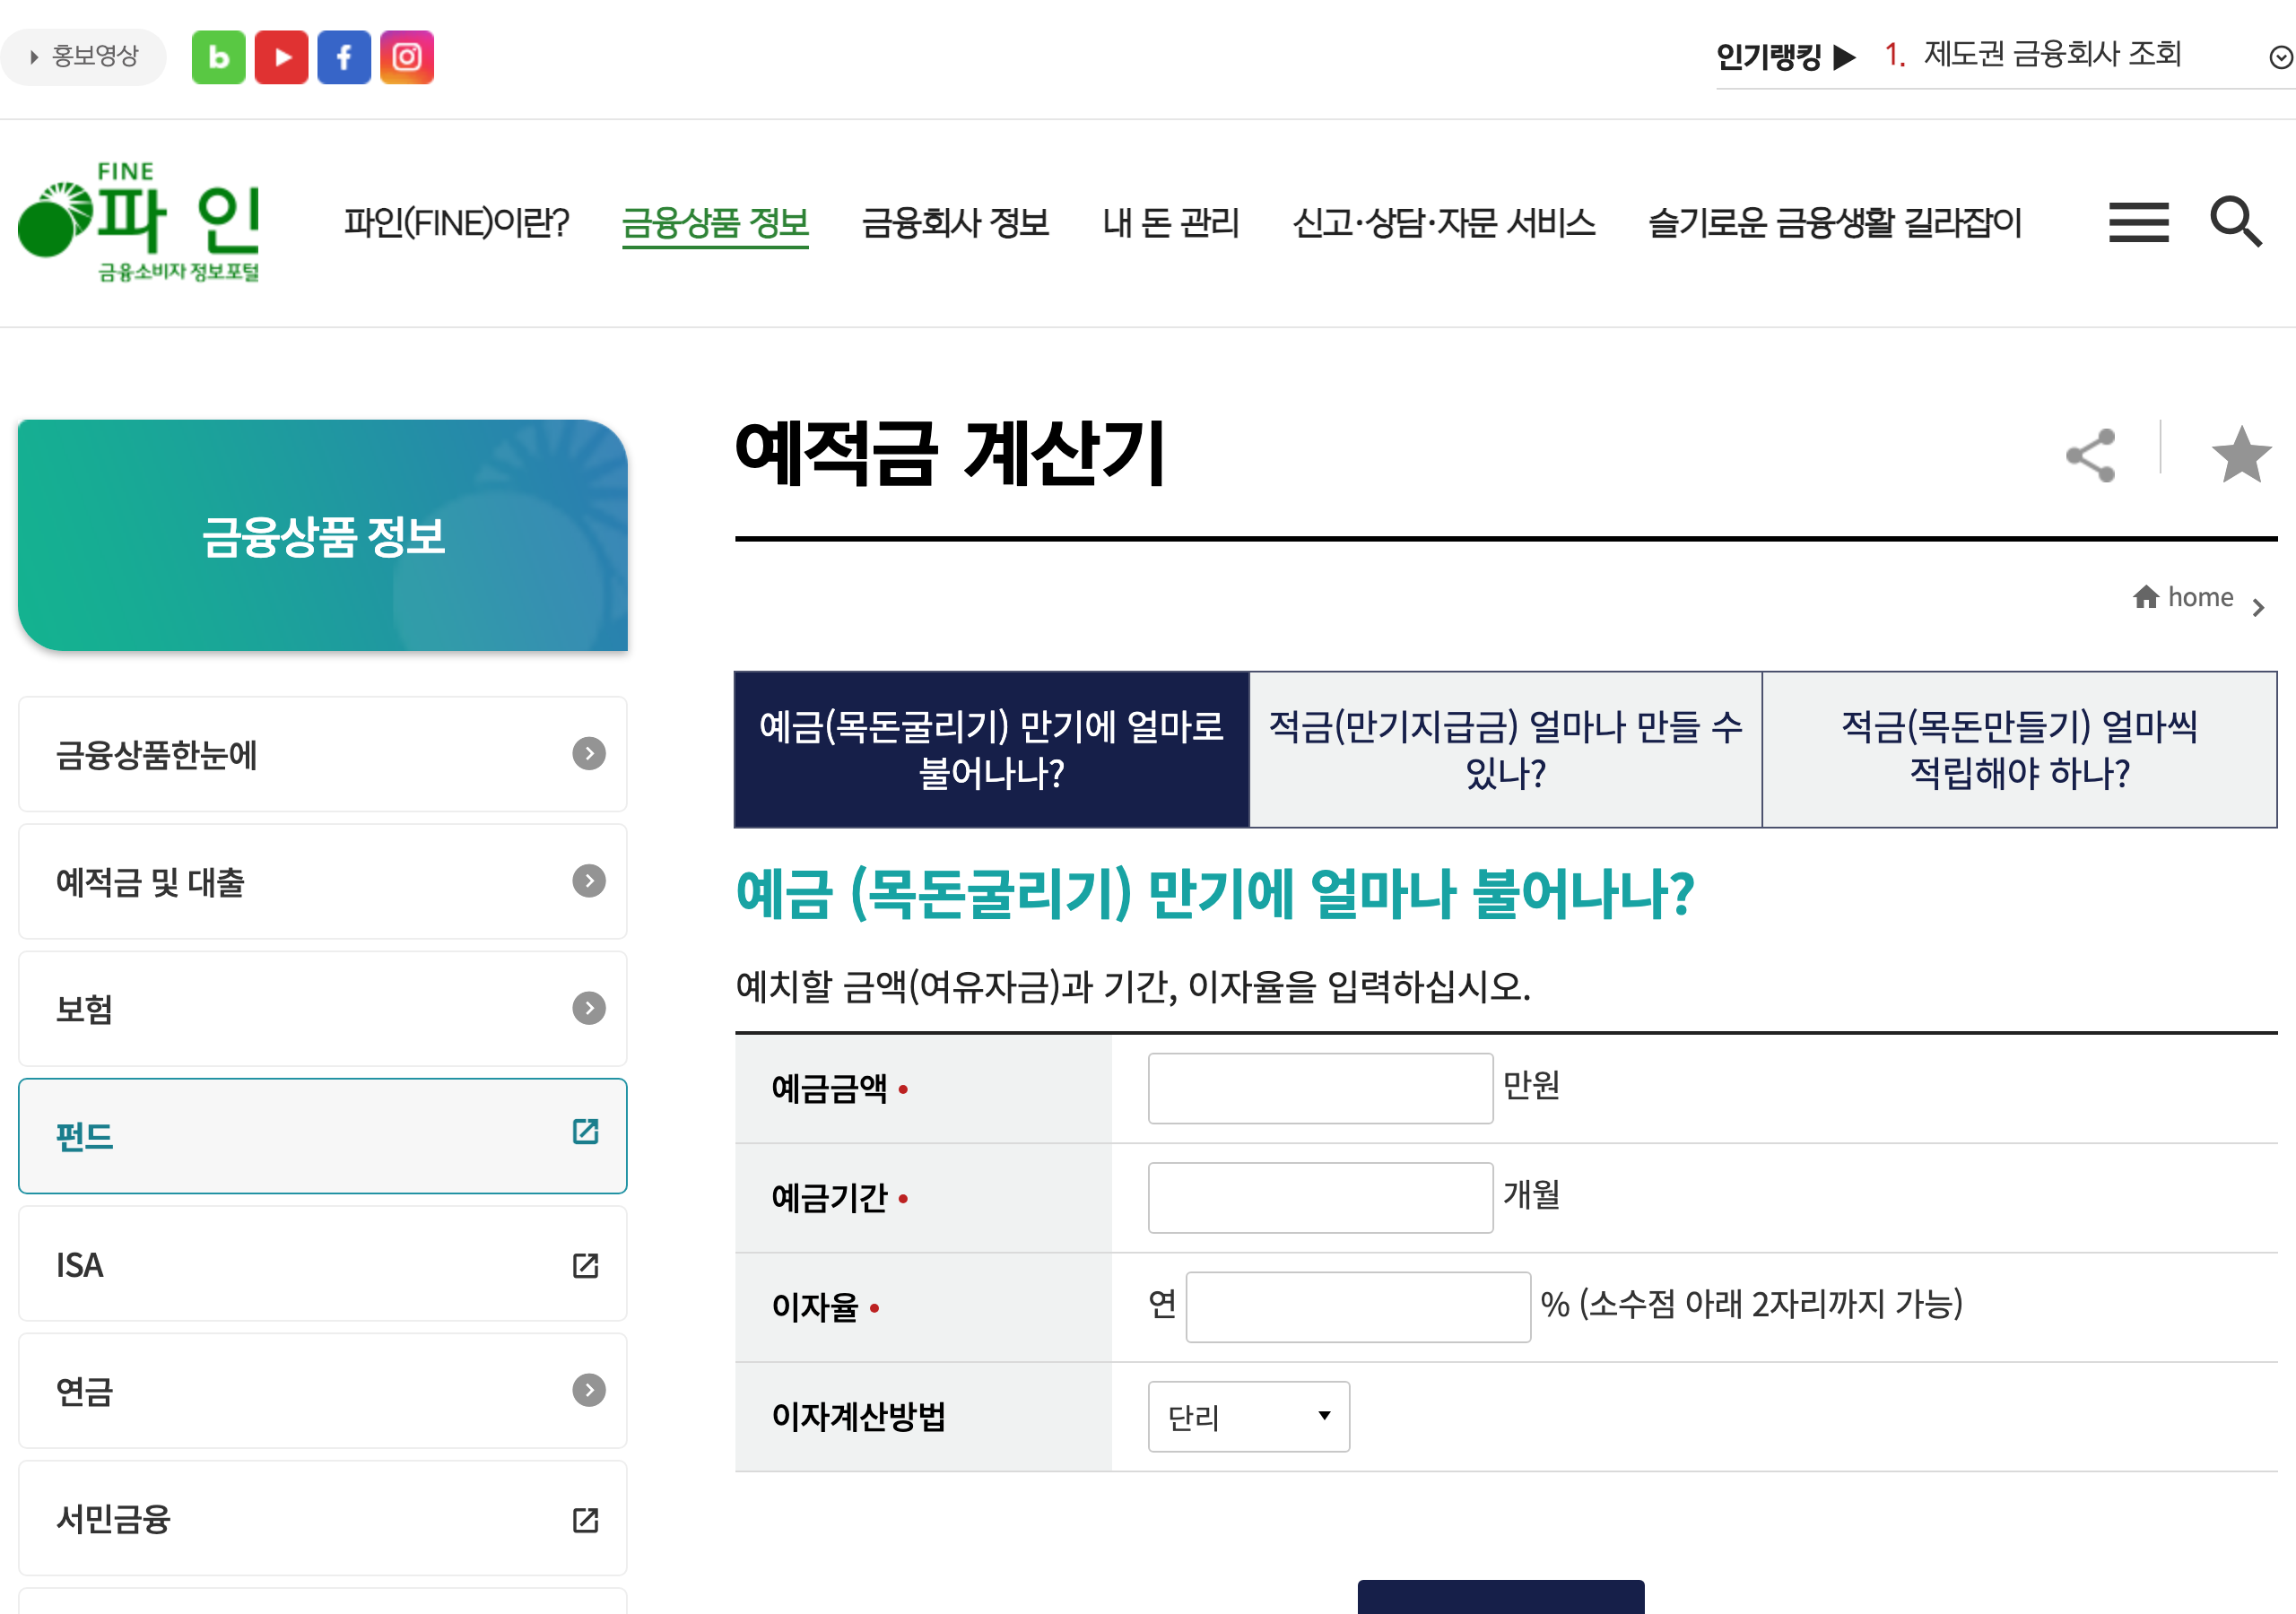
은행이자계산기에서는 이자계산방법에 따라 결과가 달라지니, 가입할 상품의 방식에 맞춰 고르세요.
예금 탭 입력 순서
「예금(목돈굴리기) 만기에 얼마로 불어나나?」 탭을 엽니다. 예금금액은 만원 단위, 예금기간은 개월 단위, 이자율은 연 % 기준으로 소수점 아래 두 자리까지 넣습니다.
이자계산방법은 단리, 월복리, 3개월 복리, 6개월 복리, 12개월 복리 중에서 고릅니다. 1,000만원이면 1000, 12개월이면 12, 연 3%면 3.00을 넣는 식입니다.
적금 탭 입력 순서
「적금(만기지급금) 얼마나 만들 수 있나?」 탭은 매달 넣는 돈으로 만기에 받을 금액을 구합니다. 월적립액(만원), 적립기간(개월), 이자율, 이자계산방법을 넣으며 계산방법은 단리와 월복리 중에서 고릅니다.
반대로 목표 금액이 먼저 있다면 「적금(목돈만들기) 얼마씩 적립해야 하나?」 탭을 쓰면 됩니다.
결과 화면 읽는 법
예금 탭 결과는 세후이자, 세후수령액, 세후수익률로 나옵니다. 적금 탭은 적립원금, 세후이자, 세후수령액이 나옵니다.
결과는 일반과세, 세금우대, 농수협 단위조합·새마을금고·신협, 비과세 줄로 나뉘어 표시됩니다. 일반과세 상품이면 일반과세 줄을 봅니다.
단리와 복리, 예금과 적금 차이
같은 금리인데도 은행이자계산기 결과가 달라지는 이유는 이자를 붙이는 방식과 돈이 맡겨져 있는 기간 때문입니다.
단리
금융상품한눈에 안내에 따르면 단리는 원금에 대해서만 일정한 시기에 약정한 이율을 적용하는 방식입니다. 앞에서 본 253,800원이 이 방식의 결과입니다.
복리
복리는 일정 기간마다 이자를 원금에 합산해 새로운 원금으로 계산합니다. 같은 이율이면 복리가 유리합니다.
위 표에서 예금 단리 세후이자 253,800원과 예금 월복리 세후이자 257,319원을 나란히 놓으면 그 차이가 그대로 보입니다.
예금과 적금
예금은 처음 넣은 돈 전체가 기간 내내 예치됩니다. 적금은 매달 나눠 넣기 때문에 납입금마다 예치 기간이 다릅니다.
그래서 같은 연이율이어도 넣은 원금 대비 이자는 예금보다 적게 나옵니다. 표에서 적금 매월 10만원, 적립원금 1,200,000원의 세후이자가 16,497원인 것도 같은 이유입니다. 적금이 손해라는 뜻은 아니고, 적립 방식이 다른 상품입니다.
적금 쪽 계산이 더 궁금하다면 아래 글도 함께 보세요.
이자에 붙는 세금 보는 법
이자는 받을 때 세금을 떼고 들어오기 때문에 세전 금액만 보면 실제 수령액과 어긋납니다. 계산기 결과에 줄이 여러 개 나뉘는 것도 세금 구분 때문입니다.
일반과세
파인 안내는 일반과세 이자 금액의 15.4%를 세금으로 봅니다. 앞의 예시에서 세금 46,200원이 여기서 나왔습니다.
국세청 원천징수 세율 표에는 개인 이자소득 중 「그 밖의 이자소득」이 14%, 「비영업대금의 이익」이 25%로 올라 있습니다. 비영업대금의 이익은 은행 예금과는 다른 항목입니다.
세금우대·조합 줄
계산기에는 세금우대와 농수협 단위조합·새마을금고·신협 줄이 있습니다. 다만 지금 어떤 상품이 여기에 해당하는지, 현행 세율과 한도가 얼마인지는 파인 계산기 안내만으로 단정하지 않습니다. 가입 전 해당 금융회사에 물어보고 판단하세요.
비과세 종합저축 가입요건
금융상품한눈에 꿀팁에는 고령자(65세 이상) 등 비과세 종합저축 가입요건에 해당되는지 예·적금 가입 전에 살펴보라는 안내가 있습니다.
금융소득 종합과세
국세청 국세상담센터 Q&A에 따르면 원천징수되지 않은 금융소득과 출자공동사업자의 배당소득은 금융소득이 2천만원 이하여도 종합과세됩니다.
예금자보호 한도 1억원
예금보험공사 안내 기준으로 원금과 소정이자를 합쳐 금융회사별 1인당 1억원까지 보호되며, 넘는 금액은 보호되지 않습니다. 소정이자는 약정이자와 공사 결정이자 중 적은 금액입니다.
예금보호한도 1억원은 2025년 9월 1일부터 시행됐습니다(금융위원회 보도자료). 은행이자계산기로 만기 금액을 계산할 때 원금에 이자를 더한 합계가 이 한도 안인지도 함께 보면 좋습니다.
숫자를 한 번 직접 넣어 보면 이자가 어떻게 만들어지는지 금방 감이 옵니다. 가입 전에 계산기로 한 번 돌려 보고 편하게 결정하세요.
- Total
- Today
- Yesterday
- 민생지원금 4차
- 신한은행예금금리
- 노령연금과기초연금차이
- 가을축제일정표
- 한국야구순위
- 현위치지도
- 순천추석민생지원금
- 국민연금임의계속가입제도
- 장기렌트카가격표
- 부동산양도세율표
- 노령연금과국민연금차이
- 타이어생산날짜보는법
- 아이폰듀오가격
- 독립유공자손자녀혜택
- 당뇨증상10가지
- 웰컴저축은행pba팀리그순위
- kt요금제할인
- 역대영화관객수순위
- 국민연금유족연금수령조건
- 콩팥이안좋으면나타나는증상
- 국민연금추납가능기간
- 금영 노래방 노래번호찾기
- 농협금리정기예금금리
- 아이폰듀오사전예약
- kt통신요금제
- 민둥산억새꽃축제기간
- 명상음악연속듣기
- 미스트롯2최종순위결과
- 콘티넨탈타이어가격표
- 명품가방브랜드순위
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| 15 | 16 | 17 | 18 | 19 | 20 | 21 |
| 22 | 23 | 24 | 25 | 26 | 27 | 28 |
| 29 | 30 |